واصل اليورو تراجعه أمام الدولار، مكرراً سلوك الأيام الأخيرة، على الرغم من تراجع وضوح الدوافع الجديدة لهذا الهبوط. تثير تصريحات صناع السياسات في أوروبا هذا الأسبوع عدداً من التساؤلات: فمن جهة، يشكّل التضخّم صعوبات واضحة، لكن من جهة أخرى، يعود جزء كبير منه حتى الآن إلى ارتفاع أسعار الطاقة وإلى قرارات رفع الفائدة التي تم اتخاذها بالفعل، من دون ظهور مؤشرات واضحة على آثار تضخمية من الجولة الثانية. ووفقاً لـ Lagarde، قد تكون الزيادات في أسعار الفائدة التي نوقشت حتى الآن كافية لمنع الضغوط التضخمية من الانتشار إلى الاقتصاد الأوسع. ويظل التركيز موجهاً نحو أسعار الطاقة التي ترتفع مع أسعار النفط، فيما يشير كل من الساسة والاقتصاديين في أوروبا إلى الأوضاع في الشرق الأوسط باعتبارها المحرّك الرئيسي لمزيد من ارتفاع الأسعار. وبمجمل هذه العوامل، تأتي المحصلة في غير مصلحة اليورو ولصالح الدولار.
لم تُنشر أي بيانات تخص منطقة اليورو يوم أمس، لذلك لم يكن لدى اليورو سبب رسمي للارتفاع في النصف الأول من اليوم. وتركزت الأنظار أكثر على البيانات الأمريكية، لكن الرابح لم يكن الدولار بل حالة عدم اليقين المتزايدة؛ إذ ظلت فرص العمل في تقرير JOLTS (وفقًا لمكتب إحصاءات العمل) شبه مستقرة مقارنة بشهر يوليو، في حين هبط مؤشر ثقة المستهلك من 88.6 في أغسطس إلى 81.9 في سبتمبر. هذا تراجع كبير، ولا تقتصر أهميته على الأرقام فحسب؛ إذ إن نسبة ملحوظة من المشاركين في الاستطلاع باتت تتوقع ركودًا خلال الـ 12 شهرًا المقبلة، كما قفزت توقعات التضخم إلى 6.1%. والمفارقة أن المستهلكين يقلصون الإنفاق خوفًا من الركود، بينما يتسارع التضخم ليس بسبب الطلب بل بفعل أسعار الطاقة – وهو عامل لا يمكن أن تعالجه زيادة مدخرات المستهلكين.
هذا يضع الاحتياطي الفيدرالي في موقف صعب: فمن ناحية، عليه رفع أسعار الفائدة لمحاربة التضخم؛ ومن ناحية أخرى، بدأت أولى علامات تباطؤ الاقتصاد في الظهور بالفعل. لا أرى حتى الآن تهديدًا وشيكًا، لكن لا ينبغي تجاهل الاتجاه القائم؛ فإذا امتدت مظاهر الضعف إلى سوق العمل، فستُثار الشكوك حول أي زيادات إضافية من الفيدرالي. وقد تفاعل السوق مع ضعف ثقة المستهلك ومخاطر الاقتصاد عبر دفع الدولار للانخفاض أمام اليورو والجنيه الإسترليني، لذلك كان تأثير بيانات الأمس سلبيًا على الدولار أكثر مما قد توحي به حركة الأسعار اليوم للوهلة الأولى.
بالنسبة للجنيه الإسترليني، أظهرت بيانات الرهن العقاري الصادرة أمس أن عدد الموافقات بلغ 54.9 ألف، وهو أقل بكثير من توقعات المحللين وأدنى قليلًا من مستوى أغسطس. ومع ذلك، قفز صافي الإقراض للأفراد إلى 6.9% مقابل 6.2% في أغسطس، وبذلك عوّض أحد المؤشرين تأثير الآخر تقريبًا. لهذا السبب لم يتعرض الجنيه لضغوط قوية من هذه البيانات؛ فبعد أن سجّل قاعًا أسبوعيًا ثم صدور بيانات أمريكية ضعيفة، تعافى بقوة نسبية وأظهر صمودًا أكبر من اليورو لليوم الثاني على التوالي.
سيركز السوق اليوم على مجموعة أكبر بكثير من الأرقام. ففي المملكة المتحدة، يُنتظر صدور القراءة النهائية للناتج المحلي الإجمالي للربع الثاني؛ إذ تتوقع التقديرات الإجماعية نموًا بنحو 0.6% على أساس ربع سنوي (نفس وتيرة الربع الأول) و1.2% على أساس سنوي. ونظرًا إلى أن هذه قراءة نهائية، فمن المرجح أن يتجاهلها الجنيه في حال عدم وجود مراجعات، لكن خطر أن تأتي المراجعة هبوطية في ظل أوضاع الشرق الأوسط قد يدفع البعض إلى البيع. كما ستصدر بيانات تغير الاستثمار (المتوقع +1.7%) وميزان الحساب الجاري، لذا يمكن أن يدفع تدفق البيانات مجتمعًا الجنيه للتحرك بشكل ملموس في أي من الاتجاهين.
أما في منطقة اليورو، فسيتركز الاهتمام على مبيعات التجزئة الألمانية؛ فبعد هبوط حاد بنسبة 3.4% في يوليو، يُتوقع ارتفاعها بنسبة 1.4% في أغسطس، ويمكن لمثل هذا التعافي أن يدعم اليورو. ومن المتوقع أن يظل معدل البطالة في ألمانيا دون تغيير عند 6.4%، بينما تبدو بيانات مؤشر أسعار المستهلكين الألماني أكثر أهمية بكثير؛ إذ يُتوقع أن يتسارع معدل التضخم الإجمالي إلى 0.5% في سبتمبر مقابل 0.2% في أغسطس. وإذا جاءت الأرقام أعلى من التوقعات، فسيُفسَّر ذلك في الأسواق على أنه دليل على أن قرار البنك المركزي الأوروبي الأخير برفع الفائدة كان مبررًا، ما يزيد احتمالات مزيد من التشديد – وهو عامل إيجابي مباشر لليورو.
البيانات الأمريكية اليوم ليست أقل ثقلًا. فمن المنتظر أن تأتي القراءة النهائية للناتج المحلي الإجمالي للربع الثاني عند 1.5% (دون مراجعة)، في انعكاس لتباطؤ ملحوظ مقارنة بنسبة 2.1% في الربع الأول؛ وأي مراجعة هبوطية ستضيف ضغوطًا على الدولار قبيل صدور تقارير سوق العمل الرئيسية. أما توظيف ADP فيُتوقع أن يبلغ 70 ألفًا بعد 38 ألفًا فقط في أغسطس؛ ولأن هذه السلسلة في مسار تنازلي منذ مايو، فسيُنظر إلى القفزة المتوقعة على الأرجح بوصفها عاملًا إيجابيًا للدولار. ومن المتوقع أن يسجل مؤشر Core PCE نسبة 0.3% في أغسطس مقابل 0.2% في يوليو، أي نحو 3.4% على أساس سنوي، وأي قراءة أعلى من ذلك ستمنح الفيدرالي حجة إضافية بأن الضغوط التضخمية لا تنحسر بل تتصاعد. وسيؤثر ذلك مباشرة في احتمالات رفع الفائدة في الاجتماع المقبل – المقدَّرة حاليًا بنحو 40% – لذا تكتسب بيانات التضخم والتوظيف اليوم أهمية مرتفعة رغم ازدحام جدول خطابات مسؤولي الفيدرالي.
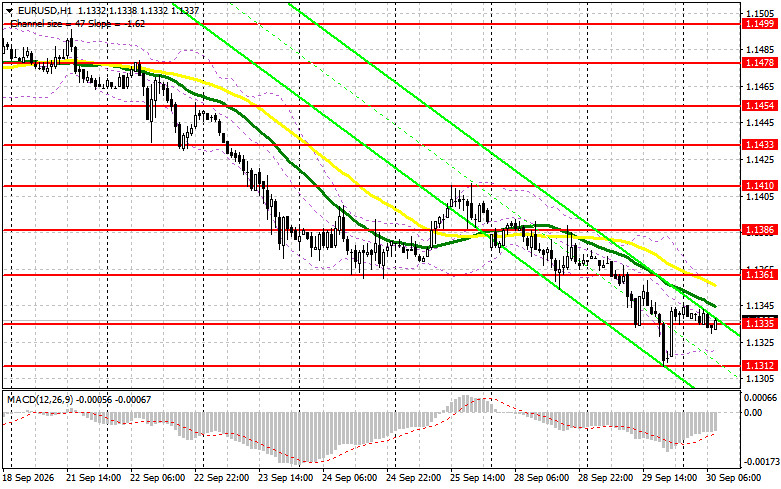
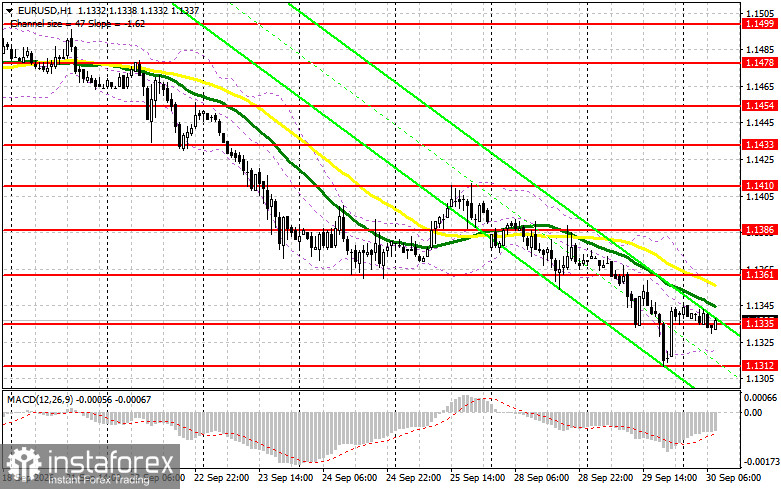
زوج EUR/USD — على الرسم البياني للساعة، أراقب مستوى 1.1335 لصفقات الشراء: الاختراق الكاذب هناك يفتح المجال للصعود إلى 1.1361، والإغلاق أعلى هذه المنطقة يمنح فرصة للتحرك نحو 1.1386، حيث سأبحث عن البيع عند الارتداد بهدف 20–25 نقطة. صفقات البيع من 1.1361 تكون مجدية فقط بعد فشل اختراق صعودي؛ المتوسطات المتحركة والاتجاه الهابط الأخير يعززان هذه الفكرة. اختراق كاذب لمستوى 1.1335 يتبعه عودة للتداول أدنى هذا المستوى يعد سببًا لإضافة صفقات بيع باتجاه 1.1312، وكسر هذه المنطقة يفتح الطريق نحو 1.1288 و1.1249، حيث سأفكر في الشراء عند الارتداد من أجل تصحيح بنحو 15–20 نقطة. صفقات الشراء من 1.1312 و1.1288 تكون صالحة فقط في حالة حدوث اختراق هابط كاذب.
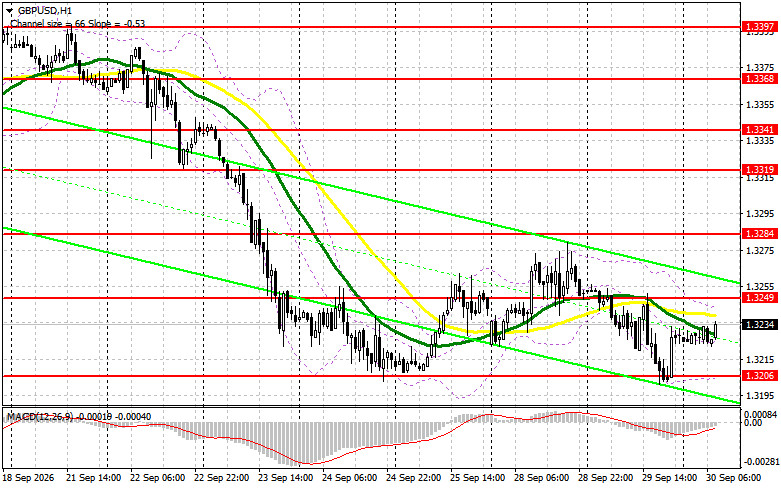
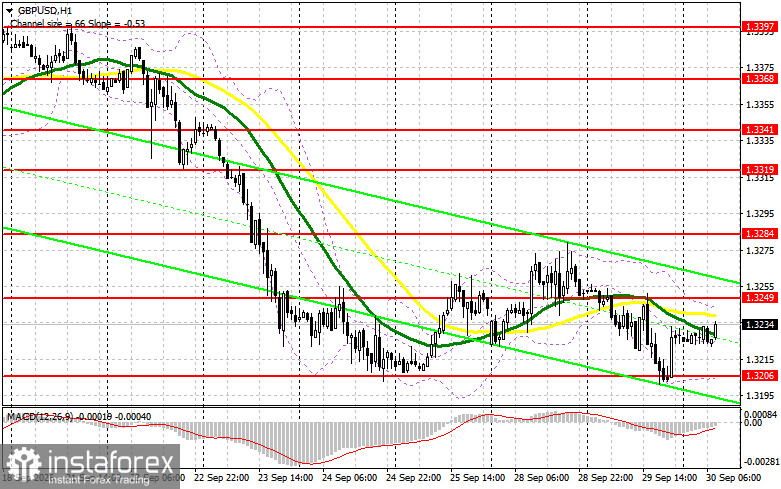
زوج GBP/USD — الصورة مشابهة: مستوى الدعم عند 1.3206 صمد أمس ووفّر نقطة دخول جيدة للشراء، واليوم سيتفاعل الجنيه الإسترليني مع بيانات الناتج المحلي الإجمالي في المملكة المتحدة، لذا يبقى مستوى 1.3249 في بؤرة الاهتمام. إذا لم يتلقَّ السوق مفاجآت كبيرة، فإن اختراقًا كاذبًا لهذا المستوى سيكون إشارة للبيع باتجاه 1.3206، في حين أن الإغلاق أدنى النطاق سيفتح الطريق نحو 1.3173 و1.3137، حيث سأبحث عن فرص شراء ارتداد بهدف 20–25 نقطة؛ أما صفقات الشراء من 1.3173 و1.3206 فلا تُؤخَذ في الاعتبار إلا في حال حدوث اختراق كاذب. إذا نجح المشترون في تجاوز مستوى 1.3249، فيُفضَّل تجنّب صفقات البيع حتى 1.3284 في حال الفشل في الإغلاق فوقه، أو التفكير في بيع الارتداد من 1.3319 مع نفس هدف 20–25 نقطة.
باختصار، ضعف ثقة المستهلكين في الولايات المتحدة والمؤشرات المبكرة على تباطؤ اقتصادي يخلق مزيدًا من الصعوبات لـ Fed أكثر مما يمكن لليورو استغلاله فورًا. إلى أن يؤكد اقتصاد منطقة اليورو استعداد ECB لمزيد من التشديد من خلال بيانات التضخم ومبيعات التجزئة الخاصة به، فمن المرجح أن يظل ضعف الدولار عرضيًا لا بنيويًا. أتوقع أن تُسهم حزمة البيانات الصادرة اليوم — خصوصًا مؤشر أسعار المستهلكين الألماني (German CPI) ومؤشر نفقات الاستهلاك الشخصي الأمريكي (US PCE) — في تحديد ما إذا كان الدولار سيستعيد قوته مقابل اليورو والجنيه الإسترليني بحلول نهاية الأسبوع.