Euro terus merosot berbanding dolar, mengulangi dinamik beberapa hari kebelakangan ini walaupun tiada alasan baru yang kukuh untuk berlakunya penurunan itu. Ulasan pembuat dasar Eropah minggu ini menimbulkan persoalan: di satu pihak, inflasi jelas menimbulkan cabaran, namun di pihak lain sebahagian besarnya setakat ini berpunca daripada kenaikan harga tenaga dan langkah-langkah kadar faedah yang telah dilaksanakan, tanpa tanda-tanda jelas kesan pusingan kedua. Menurut Lagarde, kenaikan kadar yang telah dibincangkan mungkin mencukupi untuk menghalang tekanan inflasi daripada merebak ke keseluruhan ekonomi. Fokus kekal pada harga tenaga, yang meningkat selari dengan kenaikan harga minyak, dan kedua-dua pemimpin politik serta ahli ekonomi Eropah menunjuk kepada situasi di Timur Tengah sebagai pemangkin utama bagi kenaikan harga selanjutnya. Semua faktor ini, apabila digabungkan, menekan euro dan menguntungkan dolar.
Tiada data zon euro yang dikeluarkan semalam, maka euro tidak mempunyai sebab rasmi untuk mengukuh pada separuh pertama hari itu. Tumpuan lebih diberikan kepada data AS, dan pemenangnya bukanlah dolar tetapi peningkatan ketidaktentuan: bilangan kekosongan pekerjaan JOLTS (mengikut Biro Statistik Buruh) pada dasarnya tidak berubah sejak Julai, manakala indeks keyakinan pengguna merosot daripada 88.6 pada Ogos kepada 81.9 pada September. Itu adalah penurunan ketara, dan ia penting bukan sahaja dari segi angka: majoriti responden kini menjangka kemelesetan dalam tempoh 12 bulan akan datang, dan jangkaan inflasi meningkat kepada 6.1%. Paradoksnya, pengguna mengurangkan perbelanjaan di tengah-tengah kebimbangan terhadap kemelesetan sementara inflasi mempercepat bukan disebabkan permintaan pengguna tetapi kerana kenaikan harga tenaga — isu yang tidak dapat diatasi hanya dengan peningkatan simpanan pengguna.
Keadaan itu meletakkan Rizab Persekutuan dalam dilema: di satu pihak, ia perlu menaikkan kadar faedah untuk mengekang inflasi; di pihak lain, tanda-tanda awal kelembapan ekonomi sudah mula kelihatan. Saya masih tidak melihat ancaman segera, tetapi trend ini tidak patut dipandang ringan: jika kelembapan menjejaskan pasaran buruh, kenaikan lanjut oleh Rizab Persekutuan akan menjadi dipersoalkan. Pasaran bertindak balas terhadap kelemahan keyakinan pengguna dan risiko ekonomi dengan menolak dolar berbanding euro dan paun, jadi data semalam menjejaskan dolar lebih ketara daripada yang mungkin dicerminkan oleh pergerakan harga hari ini pada pandangan pertama.
Bagi paun, data gadai janji semalam menunjukkan kelulusan pada 54.9k, jauh rendah berbanding ramalan ahli ekonomi dan sedikit menurun berbanding Ogos. Walau bagaimanapun, pemberian pinjaman bersih kepada individu meningkat kepada 6.9% daripada 6.2% pada Ogos, dan petunjuk itu pada dasarnya mengimbangi penurunan tadi. Oleh itu, pound tidak terjejas dengan teruk oleh keluaran data tersebut; selepas mencecah paras terendah mingguan dan menyaksikan kelemahan data AS, ia pulih dengan agak mantap dan menunjukkan ketahanan yang lebih baik berbanding euro untuk hari kedua berturut-turut.
Hari ini pasaran akan memberi tumpuan kepada set data yang jauh lebih besar. Bagi United Kingdom, anggaran keluaran dalam negara kasar (KDNK) suku kedua (akhir) akan dikeluarkan: konsensus menjangkakan pertumbuhan 0.6% suku ke suku (sama seperti suku pertama) dan 1.2% setahun ke setahun. Oleh kerana ini adalah bacaan akhir, pound dijangka mengabaikannya jika tiada pindaan, tetapi risiko pindaan ke bawah berbanding latar belakang perkembangan di Timur Tengah boleh mencetuskan tekanan jualan. Data mengenai perubahan pelaburan (ramalan +1.7%) dan baki akaun semasa juga akan dikeluarkan, jadi gabungan aliran statistik ini boleh menggerakkan pound secara ketara ke mana-mana arah.
Bagi zon euro, tumpuan utama ialah jualan runcit Jerman: selepas kejatuhan mendadak 3.4% pada Julai, peningkatan 1.4% dijangka pada Ogos, dan pemulihan sedemikian boleh menyokong euro. Kadar pengangguran Jerman diramalkan kekal pada 6.4%, manakala bacaan indeks harga pengguna (CPI) Jerman kelihatan lebih penting: inflasi keseluruhan dijangka meningkat kepada 0.5% pada September daripada 0.2% pada Ogos. Bacaan yang melebihi jangkaan akan memberi isyarat kepada pasaran bahawa kenaikan kadar baru-baru ini oleh Bank Pusat Eropah adalah wajar, sekaligus meningkatkan kebarangkalian pengetatan lanjut — faktor yang kekal positif bagi euro.
Data Amerika Syarikat hari ini tidak kurang padat. Anggaran KDNK suku kedua (akhir) dijangka pada 1.5% (tiada pindaan), mencerminkan perlahan ketara berbanding 2.1% pada suku pertama; pindaan ke bawah akan menambah tekanan terhadap dolar menjelang laporan pekerjaan utama. Anggaran pekerjaan ADP dijangka pada 70,000 selepas hanya 38,000 pada Ogos: siri ini telah menurun sejak Mei, jadi lonjakan seperti yang dijangka akan dilihat sebagai berita positif bagi dolar. Teras Perbelanjaan Pengguna Peribadi (teras PCE) diramalkan pada 0.3% untuk Ogos berbanding 0.2% pada Julai, atau kira‑kira 3.4% setahun ke setahun, dan bacaan yang melebihi jangkaan akan memberikan hujah tambahan kepada Rizab Persekutuan (Fed) bahawa tekanan inflasi tidak reda malah meningkat. Itu akan terus menjejaskan kebarangkalian kenaikan kadar faedah pada mesyuarat akan datang — yang kini dihargai pada kira‑kira 40% — jadi bacaan inflasi dan data pekerjaan hari ini mempunyai kepentingan tinggi walaupun kalender perucapan Fed yang padat.
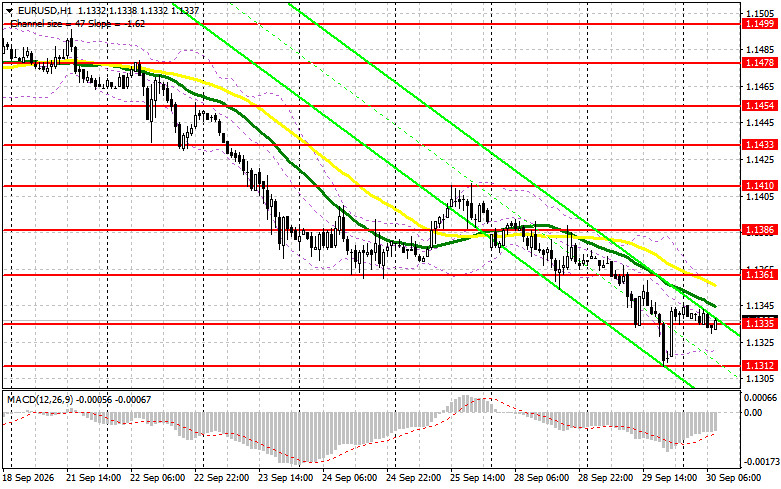
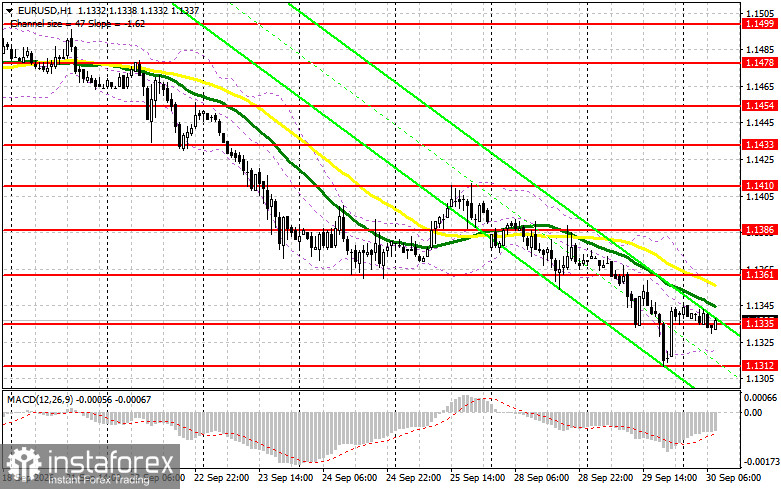
EUR/USD — Pada carta sejam, saya perhatikan paras 1.1335 untuk kedudukan beli: penembusan palsu pada paras tersebut membuka potensi kenaikan ke 1.1361, dan penutupan di atas julat itu memberi peluang untuk bergerak ke 1.1386, di mana saya akan mencari peluang jual apabila harga melantun sekitar 20–25 pip. Kedudukan jual dari 1.1361 hanya relevan selepas percubaan penembusan ke atas yang gagal; purata bergerak dan aliran menurun terkini mengukuhkan pandangan ini. Penembusan palsu di 1.1335 diikuti dengan penurunan kembali di bawah paras itu ialah alasan untuk menambah posisi jual menuju 1.1312, dan penembusan julat tersebut membuka ruang ke 1.1288 dan 1.1249, di mana saya akan mempertimbangkan pembelian pada lantunan untuk pembetulan sekitar 15–20 pip. Kedudukan beli dari 1.1312 dan 1.1288 hanya sah sekiranya berlaku penembusan palsu ke bawah.
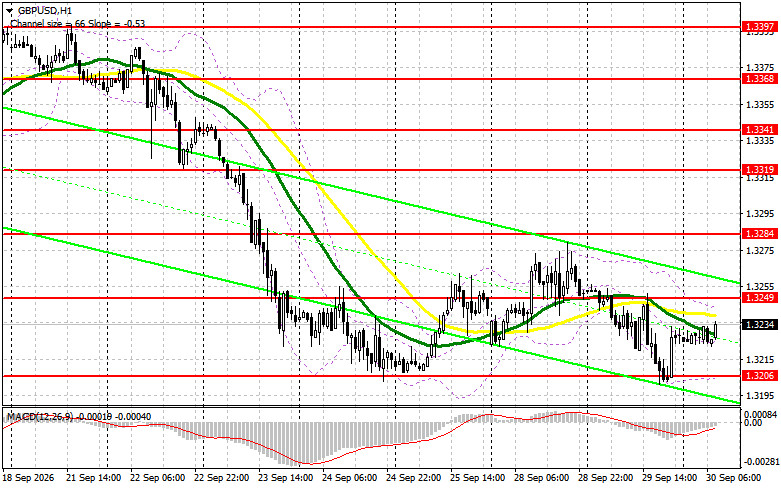
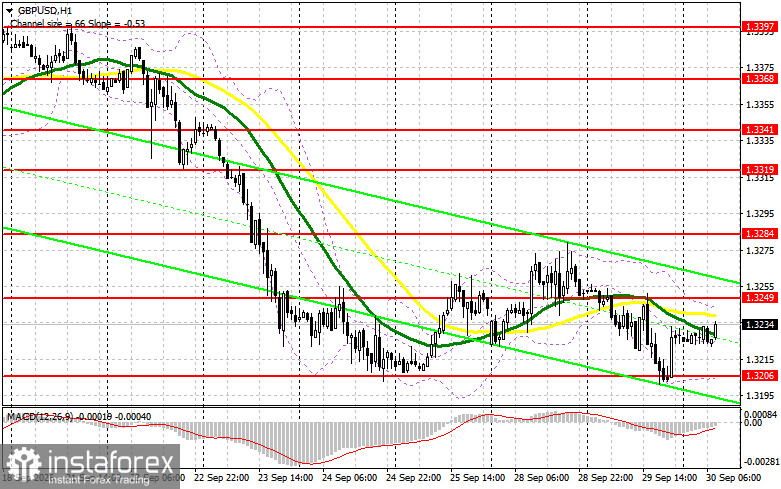
GBP/USD — Keadaannya hampir sama: sokongan pada 1.3206 bertahan semalam dan memberikan isyarat positif untuk kedudukan beli. Hari ini pound dijangka memberi reaksi terhadap data KDNK United Kingdom, menjadikan paras 1.3249 tumpuan utama. Jika pasaran tidak menerima kejutan besar, penembusan palsu di paras tersebut akan memberi isyarat jual ke arah 1.3206, manakala penutupan di bawah julat itu akan membuka laluan ke 1.3173 dan 1.3137 — di kawasan ini saya akan mencari peluang beli lantunan sebanyak 20–25 pip; kedudukan beli dari 1.3173 dan 1.3206 hanya relevan sekiranya berlaku penembusan palsu. Sekiranya pergerakan menaik menguasai 1.3249, abaikan kedudukan jual sehingga 1.3284 jika berlaku kegagalan penutupan; alternatifnya, pertimbangkan jualan pada lantunan dari 1.3319 dengan sasaran keuntungan 20–25 pip yang sama.
Secara ringkas, keyakinan pengguna Amerika Syarikat yang lemah dan petunjuk awal kemelesetan ekonomi menimbulkan lebih banyak cabaran kepada Rizab Persekutuan berbanding peluang segera yang boleh dimanfaatkan oleh euro. Sehingga zon euro mengesahkan kesediaan Bank Pusat Eropah untuk mengetatkan dasar monetari lebih lanjut menerusi data inflasi dan data runcitnya sendiri, kelemahan dolar kemungkinan bersifat episodik dan bukannya bersifat struktur. Saya menjangkakan kelompok data hari ini — khususnya Indeks Harga Pengguna (CPI) Jerman dan Perbelanjaan Peribadi Pengguna (PCE) Amerika Syarikat — akan menentukan sama ada dolar akan meneruskan pengukuhan berbanding euro dan pound menjelang penghujung minggu.