Đồng euro tiếp tục giảm so với đồng đô la, lặp lại diễn biến những ngày gần đây dù hiện đã ít đi đáng kể các lý do mới khiến điều đó xảy ra. Những bình luận của các nhà hoạch định chính sách châu Âu trong tuần này đặt ra nhiều câu hỏi: một mặt, lạm phát gây ra những khó khăn rõ ràng, nhưng mặt khác, cho đến nay phần lớn lạm phát xuất phát từ giá năng lượng tăng và các quyết định tăng lãi suất đã được thực hiện, mà chưa có dấu hiệu rõ ràng về các hiệu ứng vòng hai. Theo bà Lagarde, các đợt tăng lãi suất đã được bàn tới có thể đã đủ để ngăn áp lực lạm phát lan rộng ra toàn bộ nền kinh tế. Trọng tâm vẫn là giá năng lượng, vốn tăng theo giá dầu, và cả giới chính trị gia lẫn các nhà kinh tế châu Âu đều coi tình hình ở Trung Đông là tác nhân chính cho các đợt tăng giá tiếp theo. Nhìn tổng thể, điều này bất lợi cho đồng euro và có lợi cho đồng đô la.
Hôm qua không có số liệu nào của khu vực đồng euro được công bố, vì vậy trong nửa đầu ngày, đồng euro về cơ bản không có lý do “chính danh” để tăng giá. Sự chú ý chuyển sang dữ liệu Mỹ, và bên “chiến thắng” không phải là đồng đô la mà là sự bất định gia tăng: số vị trí tuyển dụng trong báo cáo JOLTS (theo Bureau of Labor Statistics) hầu như không thay đổi so với tháng 7, trong khi chỉ số niềm tin người tiêu dùng giảm mạnh từ 88,6 trong tháng 8 xuống 81,9 trong tháng 9. Đây là một mức giảm đáng kể, và điều quan trọng không chỉ nằm ở con số: một tỷ lệ lớn người được hỏi hiện dự báo suy thoái trong vòng 12 tháng tới, còn kỳ vọng lạm phát tăng vọt lên 6,1%. Nghịch lý ở chỗ người tiêu dùng đang cắt giảm chi tiêu vì lo ngại suy thoái, trong khi lạm phát lại tăng tốc không phải do cầu mà do giá năng lượng – điều mà việc người dân tiết kiệm nhiều hơn cũng không thể giải quyết.
Điều này đặt Federal Reserve vào thế khó: một mặt, Fed buộc phải tiếp tục tăng lãi suất để chống lạm phát; mặt khác, những tín hiệu đầu tiên cho thấy kinh tế đang chậm lại đã bắt đầu xuất hiện. Tôi chưa thấy rủi ro tức thời, nhưng xu hướng này không thể bị xem nhẹ: nếu sự suy yếu lan sang thị trường lao động, các đợt tăng lãi suất tiếp theo của Fed sẽ bị đặt dấu hỏi. Thị trường đã phản ứng trước niềm tin tiêu dùng yếu và rủi ro kinh tế bằng cách bán đô la so với euro và bảng Anh, nên dữ liệu hôm qua thực chất đã gây áp lực lên đồng đô la mạnh hơn so với những gì diễn biến giá hôm nay có thể gợi ý nếu chỉ nhìn lướt qua.
Đối với bảng Anh, số liệu thế chấp công bố hôm qua cho thấy số khoản được phê duyệt chỉ đạt 54,9 nghìn, thấp hơn nhiều so với dự báo của các nhà kinh tế và nhỉnh thấp hơn so với tháng 8. Tuy nhiên, tăng trưởng cho vay ròng đối với hộ gia đình lại nhảy vọt lên 6,9% so với mức 6,2% trong tháng 8, và chỉ báo này về cơ bản đã bù lại tác động tiêu cực của chỉ báo kia. Đó là lý do bảng Anh không bị ảnh hưởng nghiêm trọng sau báo cáo này; sau khi chạm đáy tuần và được hỗ trợ thêm bởi dữ liệu yếu của Mỹ, đồng tiền này đã hồi phục khá mạnh và hai ngày liên tiếp thể hiện sức chống chịu tốt hơn euro.
Hôm nay thị trường sẽ tập trung vào một loạt số liệu lớn hơn nhiều. Tại Anh, bản ước tính cuối cùng GDP quý II sẽ được công bố: đồng thuận thị trường kỳ vọng tăng trưởng 0,6% theo quý (bằng quý I) và 1,2% theo năm. Vì đây là số liệu cuối cùng, trong trường hợp không có điều chỉnh, bảng Anh nhiều khả năng sẽ phớt lờ, nhưng rủi ro điều chỉnh giảm trong bối cảnh căng thẳng Trung Đông có thể kích hoạt lực bán. Dữ liệu về thay đổi đầu tư (dự báo +1,7%) và cán cân vãng lai cũng sẽ được công bố, nên dòng thống kê tổng hợp có thể khiến bảng Anh biến động đáng kể theo cả hai chiều.
Đối với khu vực đồng euro, tâm điểm sẽ là doanh số bán lẻ của Đức: sau cú sụt mạnh 3,4% trong tháng 7, thị trường kỳ vọng mức tăng 1,4% trong tháng 8, và một đợt phục hồi như vậy có thể hỗ trợ đồng euro. Tỷ lệ thất nghiệp của Đức được dự báo giữ nguyên ở 6,4%, trong khi CPI của Đức được xem là quan trọng hơn nhiều: lạm phát tổng thể được kỳ vọng tăng tốc lên 0,5% trong tháng 9 so với 0,2% trong tháng 8. Nếu số liệu vượt dự báo, thị trường sẽ coi đó là tín hiệu cho thấy đợt tăng lãi suất gần đây của European Central Bank là hợp lý, đồng thời làm tăng khả năng tiếp tục thắt chặt – một yếu tố tích cực trực tiếp đối với euro.
Dữ liệu Mỹ hôm nay cũng dày đặc không kém. Bản ước tính cuối cùng GDP quý II được kỳ vọng ở mức 1,5% (không điều chỉnh), phản ánh sự giảm tốc rõ rệt so với 2,1% trong quý I; bất kỳ điều chỉnh giảm nào cũng sẽ gây thêm áp lực lên đô la trước loạt báo cáo lao động quan trọng. Việc làm theo ADP được dự báo tăng 70 nghìn sau khi chỉ tăng 38 nghìn trong tháng 8: chuỗi số liệu này đã suy yếu từ tháng 5, nên cú bật tăng kỳ vọng nhiều khả năng sẽ được thị trường đánh giá là tích cực cho đồng đô la. Core PCE được dự báo tăng 0,3% trong tháng 8 so với 0,2% trong tháng 7, tương đương khoảng 3,4% theo năm, và nếu số liệu vượt dự báo, Fed sẽ có thêm một luận điểm rằng áp lực lạm phát không hề giảm mà còn tăng. Điều đó sẽ tác động trực tiếp đến xác suất tăng lãi suất tại cuộc họp tới – hiện đang được thị trường định giá khoảng 40% – nên các số liệu lạm phát và việc làm công bố hôm nay có tầm quan trọng đặc biệt, bất chấp lịch phát biểu dày đặc của các quan chức Fed.
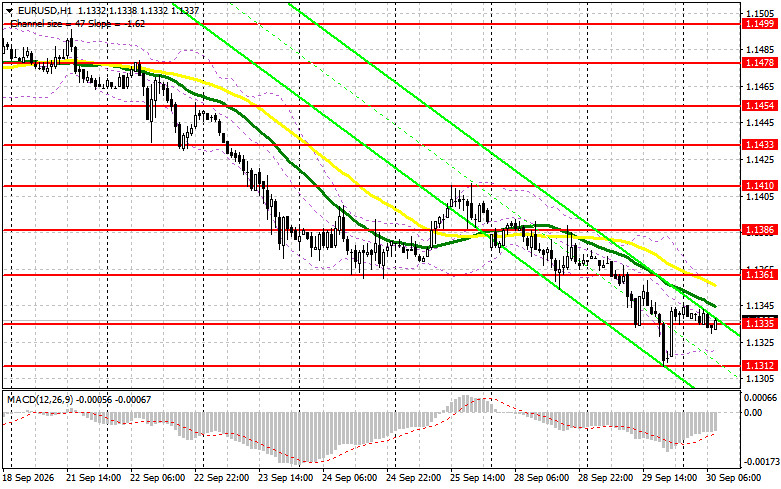
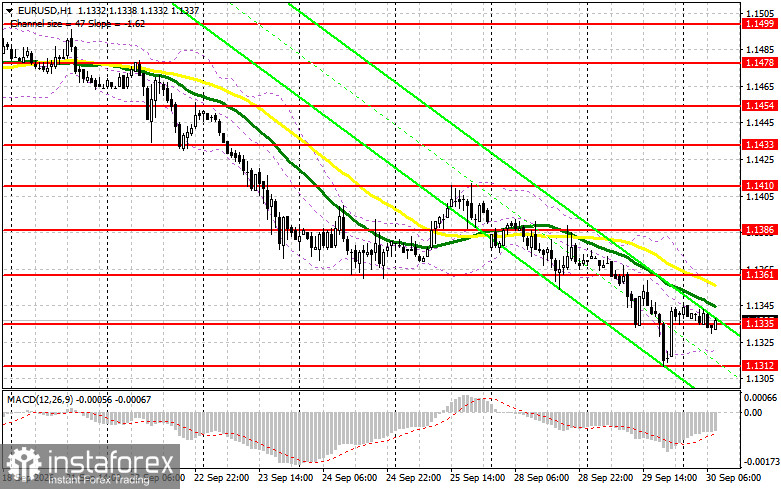
EUR/USD — trên biểu đồ giờ, tôi theo dõi mốc 1.1335 cho các vị thế mua: cú phá vỡ giả tại đây sẽ mở ra nhịp tăng lên 1.1361, và nếu giá đóng cửa trên vùng này thì có cơ hội tiếp tục đi lên 1.1386, nơi tôi sẽ tìm điểm bán khi giá bật xuống với mục tiêu 20–25 pip. Các vị thế bán từ 1.1361 chỉ hợp lý sau một cú phá vỡ lên trên không thành công; các đường trung bình động và xu hướng giảm gần đây củng cố thêm cho kịch bản này. Một cú phá vỡ giả mốc 1.1335 rồi quay trở lại dưới mức này là lý do để bổ sung vị thế bán, với mục tiêu về 1.1312, và nếu phá vỡ được vùng này thì sẽ mở đường xuống 1.1288 và 1.1249, nơi tôi sẽ cân nhắc mua khi giá bật tăng trở lại để kỳ vọng nhịp điều chỉnh 15–20 pip. Lệnh mua từ 1.1312 và 1.1288 chỉ hợp lệ nếu xuất hiện phá vỡ giả theo hướng giảm.
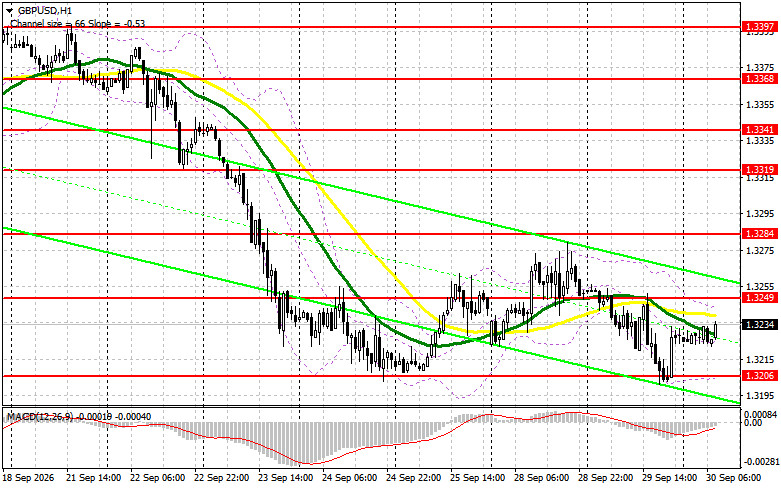
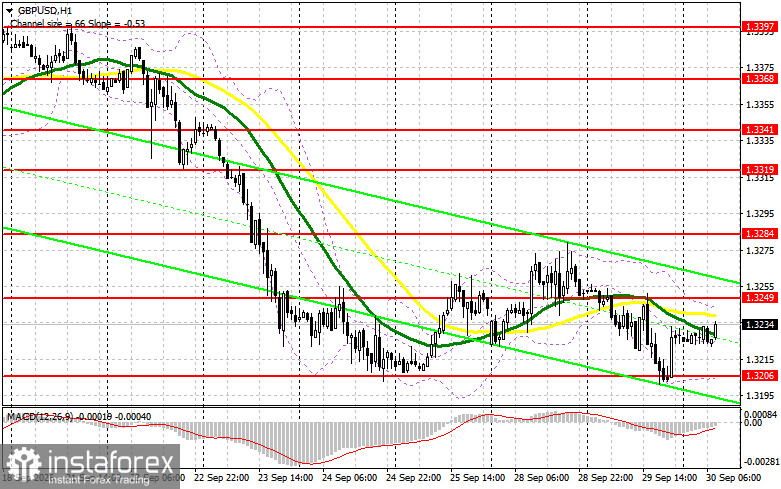
GBP/USD — bức tranh tương tự: vùng hỗ trợ tại 1.3206 đã trụ vững ngày hôm qua và mang lại một điểm vào lệnh mua khá tốt, và hôm nay đồng bảng sẽ phản ứng với dữ liệu GDP của Anh, vì vậy mức 1.3249 đang là tâm điểm. Nếu thị trường không đón nhận những bất ngờ lớn, một cú phá vỡ giả mức này sẽ là tín hiệu bán về 1.3206, trong khi việc giá đóng cửa xuống dưới vùng này sẽ mở ra đường về 1.3173 và 1.3137, nơi tôi sẽ xem xét mua bắt nhịp bật lại với mục tiêu 20–25 pip; lệnh mua tại 1.3173 và 1.3206 chỉ áp dụng khi có phá vỡ giả. Nếu phe mua chiếm được mức 1.3249, hãy bỏ qua lệnh bán cho đến 1.3284 khi giá không giữ được trên đó, hoặc cân nhắc bán khi giá bật xuống từ 1.3319 với mục tiêu 20–25 pip tương tự.
Tóm lại, niềm tin tiêu dùng yếu ở Mỹ và những dấu hiệu sớm cho thấy tăng trưởng kinh tế chững lại đang tạo ra nhiều khó khăn cho Fed hơn là những gì đồng euro có thể tận dụng ngay lập tức. Cho đến khi khu vực đồng euro xác nhận ECB sẵn sàng tiếp tục thắt chặt bằng chính dữ liệu lạm phát và bán lẻ của mình, sự suy yếu của đồng USD nhiều khả năng chỉ mang tính nhất thời chứ không mang tính cấu trúc. Tôi kỳ vọng loạt dữ liệu hôm nay — đặc biệt là CPI của Đức và PCE của Mỹ — sẽ quyết định liệu đồng USD có lấy lại sức mạnh so với euro và bảng Anh vào cuối tuần hay không.