L’euro a continué de reculer face au dollar, reproduisant la dynamique des derniers jours alors même que les nouveaux facteurs explicatifs se font nettement plus rares. Les commentaires des responsables européens cette semaine soulèvent des questions : d’un côté, l’inflation pose évidemment des difficultés, mais de l’autre, une grande partie de celle-ci provient pour l’instant de la hausse des prix de l’énergie et des relèvements de taux déjà effectués, sans signes clairs d’effets de second tour. Selon Lagarde, les hausses de taux déjà évoquées pourraient suffire à empêcher la diffusion des pressions inflationnistes au reste de l’économie. L’accent reste mis sur les prix de l’énergie, qui augmentent dans le sillage du pétrole, et les responsables politiques comme les économistes européens désignent la situation au Moyen-Orient comme principal déclencheur de nouvelles hausses de prix. Pris dans leur ensemble, ces éléments jouent au détriment de l’euro et en faveur du dollar.
Aucune donnée relative à la zone euro n’a été publiée hier, de sorte que l’euro n’avait, en première partie de séance, aucune raison « officielle » de s’apprécier. L’attention s’est davantage portée sur les statistiques américaines, et le gagnant n’a pas été le dollar mais l’incertitude grandissante : les offres d’emploi JOLTS (selon le Bureau of Labor Statistics) sont restées quasiment inchangées par rapport à juillet, tandis que l’indice de confiance des consommateurs a plongé de 88,6 en août à 81,9 en septembre. Il s’agit d’une baisse significative, qui compte non seulement sur le plan numérique : une part notable des répondants s’attend désormais à une récession dans les 12 prochains mois, et les anticipations d’inflation ont bondi à 6,1 %. Le paradoxe est que les consommateurs réduisent leurs dépenses par crainte d’une récession, alors même que l’inflation s’accélère non pas en raison de la demande, mais des prix de l’énergie — un phénomène que l’augmentation de l’épargne des ménages ne peut pas corriger.
Cela place la Federal Reserve dans une position délicate : d’un côté, elle doit relever ses taux pour combattre l’inflation ; de l’autre, les premiers signes de ralentissement économique sont déjà visibles. Je ne vois pas encore de menace imminente, mais la tendance ne doit pas être ignorée : si la faiblesse gagne le marché du travail, de nouvelles hausses de taux de la Fed seront remises en question. Le marché a réagi à la faiblesse de la confiance des consommateurs et aux risques économiques en faisant reculer le dollar face à l’euro et à la livre ; les chiffres publiés hier ont donc affaibli le dollar davantage que ne le laisse supposer, à première vue, l’évolution des cours d’aujourd’hui.
Pour la livre, les données sur les prêts hypothécaires publiées hier ont montré des approbations à 54,9k, nettement en dessous des prévisions des économistes et légèrement inférieures à celles d’août. Toutefois, le crédit net aux particuliers a bondi à 6,9 %, contre 6,2 % en août, et cet indicateur a en quelque sorte compensé le précédent. C’est pourquoi la livre n’a pas beaucoup souffert de cette publication : après avoir touché un plus bas hebdomadaire, puis bénéficié de la faiblesse des données américaines, elle s’est assez nettement reprise et fait preuve, pour la deuxième journée consécutive, d’une plus grande résilience que l’euro.
Aujourd’hui, le marché va se concentrer sur un ensemble de chiffres bien plus étoffé. Pour le Royaume‑Uni, la publication de l’estimation définitive du PIB du 2e trimestre est attendue : le consensus table sur une croissance de 0,6 % en variation trimestrielle (comme au 1er trimestre) et de 1,2 % en glissement annuel. Étant donné qu’il s’agit de la lecture finale, la livre l’ignorera probablement en l’absence de révisions, mais le risque d’une révision à la baisse, sur fond de situation au Moyen‑Orient, pourrait inciter à des ventes. Les chiffres sur l’évolution de l’investissement (prévision : +1,7 %) et sur le solde du compte courant sont également attendus, de sorte que l’ensemble des statistiques pourrait faire bouger sensiblement la livre dans un sens comme dans l’autre.
Pour la zone euro, l’attention se portera principalement sur les ventes au détail en Allemagne : après une forte baisse de 3,4 % en juillet, un rebond de 1,4 % est attendu en août, et un tel rattrapage pourrait soutenir l’euro. Le taux de chômage allemand est prévu stable à 6,4 %, tandis que l’indice des prix à la consommation allemand apparaît beaucoup plus important : l’inflation globale devrait s’accélérer à 0,5 % en septembre, contre 0,2 % en août. Un chiffre supérieur aux attentes indiquerait aux marchés que la récente hausse de taux de la European Central Bank était justifiée, augmentant la probabilité d’un resserrement supplémentaire — un facteur directement positif pour l’euro.
Les données américaines attendues aujourd’hui ne sont pas moins denses. L’estimation définitive du PIB du 2e trimestre est anticipée à 1,5 % (sans révision), ce qui reflète un net ralentissement après 2,1 % au 1er trimestre ; une révision à la baisse accentuerait la pression sur le dollar avant les principaux rapports sur l’emploi. L’emploi ADP est attendu à 70k, après seulement 38k en août : la série est orientée à la baisse depuis mai, de sorte que la hausse prévue serait probablement interprétée comme un élément favorable au dollar. Le Core PCE est attendu en hausse de 0,3 % en août, contre 0,2 % en juillet, soit environ 3,4 % en glissement annuel, et un chiffre supérieur aux attentes offrirait à la Fed un argument supplémentaire pour considérer que les pressions inflationnistes ne se modèrent pas, mais s’intensifient. Cela influencerait directement la probabilité d’une hausse de taux lors de la prochaine réunion — actuellement évaluée à environ 40 % — si bien que les chiffres d’inflation et de l’emploi publiés aujourd’hui revêtent une importance accrue, malgré un calendrier déjà chargé d’interventions de responsables de la Fed.
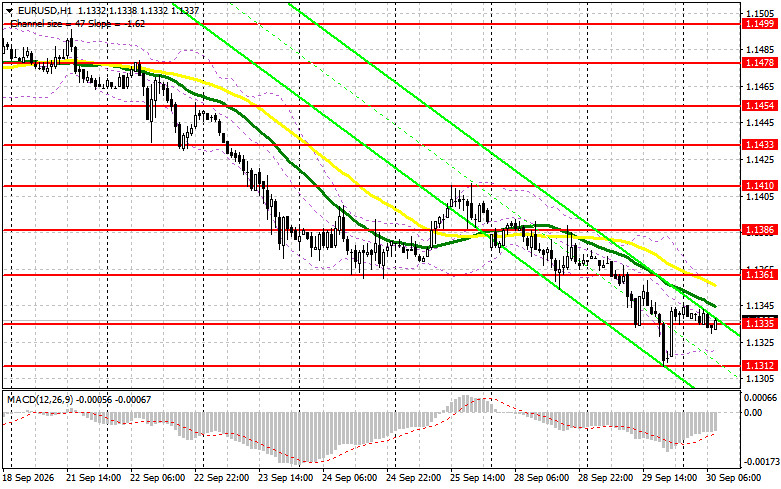
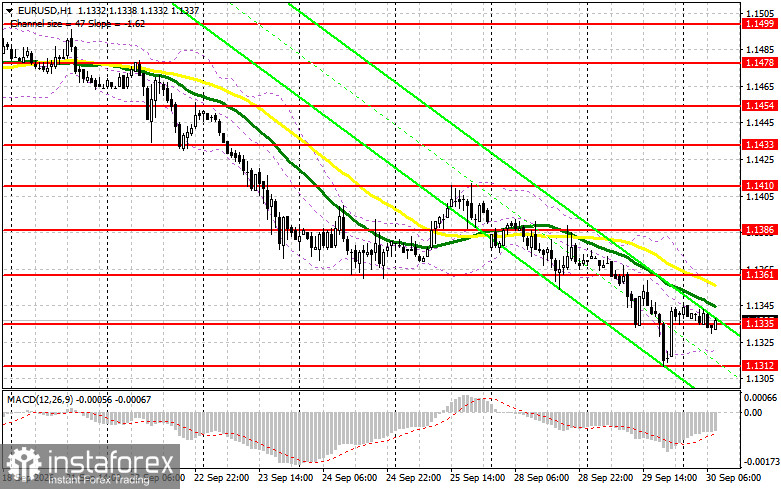
EUR/USD — sur le graphique horaire, je surveille 1,1335 pour des positions longues : une fausse cassure à ce niveau ouvre la voie à une hausse vers 1,1361, et une clôture au-dessus de cette zone donne une chance de monter vers 1,1386, où je chercherais à vendre sur rebond pour 20–25 pips. Les positions courtes depuis 1,1361 ne sont envisageables qu’après une tentative de cassure haussière avortée ; les moyennes mobiles et la récente tendance baissière renforcent ce scénario. Une fausse cassure de 1,1335 suivie d’un retour en dessous de ce niveau est un signal pour ajouter des ventes en direction de 1,1312, et une cassure de cette zone ouvre la voie vers 1,1288 et 1,1249, où j’envisagerais d’acheter sur rebond pour une correction de 15–20 pips. Les positions longues depuis 1,1312 et 1,1288 ne sont valables qu’en cas de fausse cassure baissière.
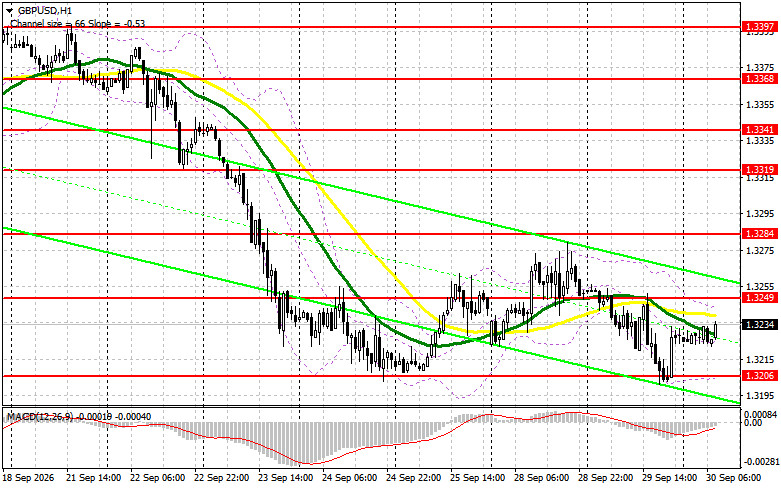
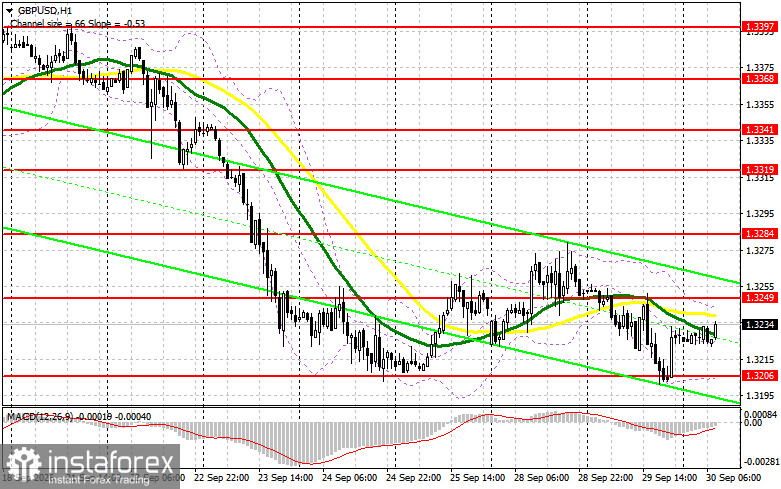
GBP/USD — le tableau est similaire : le support à 1,3206 a tenu hier et a offert une bonne entrée à l’achat. Aujourd’hui, la livre réagira aux données du PIB britannique, de sorte que 1,3249 est au centre de l’attention. Si le marché n’enregistre pas de grosse surprise, une fausse cassure de ce niveau constituera un signal de vente en direction de 1,3206, tandis qu’une clôture en dessous de cette zone ouvrirait la voie vers 1,3173 et 1,3137, où je chercherais à acheter un rebond pour 20–25 pips. Les positions longues à partir de 1,3173 et 1,3206 ne sont envisageables qu’en cas de fausse cassure. Si les acheteurs parviennent à prendre 1,3249, il sera préférable d’éviter les ventes jusqu’à 1,3284 en cas d’échec de clôture, ou d’envisager de vendre sur rebond à partir de 1,3319 avec le même objectif de 20–25 pips.
En résumé, la faiblesse de la confiance des consommateurs américains et les premiers signes de ralentissement économique posent davantage de difficultés à la Fed que l’euro ne peut immédiatement en exploiter. Tant que la zone euro n’aura pas confirmé, via ses propres données d’inflation et de ventes au détail, la volonté de la BCE de poursuivre le resserrement, la faiblesse du dollar a plus de chances d’être épisodique que structurelle. Je m’attends à ce que le bloc de statistiques du jour — en particulier l’IPC allemand et l’indice PCE américain — détermine si le dollar reprend de la vigueur face à l’euro et à la livre d’ici la fin de la semaine.